当ページのリンクには広告が含まれています
NTT健保が最強と言われる理由とは?2026年改悪も無効化する付加給付
この記事で伝えたいこと
NTT健保は1件ごとの自己負担が月25,000円を超えた分が戻り、2026年8月の改正後も続きます。
こんにちは、金育SEのまさ(@kinikuse)です。
「NTTの健康保険組合は最強らしい」
資産形成や節約界隈にいると、まことしやかに囁かれるこの噂。 私の勤務先はNTT系列ではありませんが、どれくらいすごいのか、以前から気になっていました。
折しも、2026年8月から高額療養費制度の見直しがスタートしました。年収によっては月額上限が数万円も引き上げられ、多くの現役世代にとって手痛い「負担増」の嵐が吹き荒れそうです1。
「もし自分がNTT健保に入っていたら、この改悪も怖くないのだろうか?」
そんな興味から、今回は2026年7月現在の最新データに基づき、NTTグループ社員が持つ「最強の盾」、NTT健康保険組合の凄さを徹底調査しました。この制度を知れば、民間医療保険に入るべきかどうか、一つの明確な基準が見えてくるはずです。
「NTT健保だと高額療養費はいくらになるのか」だけを今すぐ知りたい方は、結論(1件あたり月25,000円)はこちらへどうぞ。
この記事で分かること
- 2026年8月に始まった高額療養費制度「改悪」の具体的な影響額
- 国の制度変更を無効化する、NTT健保独自の「付加給付」の仕組み
- 働けなくなっても最長3年間、給与の3分の2が保障される「延長傷病手当金」の凄さ
- 家族も使える「格安人間ドック」や「無料歯科検診」の活用法
2026年8月スタート!高額療養費制度「改悪」の中身
まずは、2026年8月に始まった国の制度変更についておさらいしましょう。
高額療養費制度とは、医療費が高額になった場合でも、月ごとの自己負担額に上限を設ける制度です。これまでは、一般的な年収(約370万〜770万円)の場合、月額8万円程度が上限でした。
しかし、2026年8月から、低所得者に配慮しつつ、月額の上限額が引き上げられました。厚生労働省の例では、70歳未満で年収約370万〜約510万円の人が医療費100万円の治療を受けた場合、自己負担は約9.3万円です1。
一方で、同じ2026年8月に8月〜翌年7月の年単位で負担を抑える「年間上限」が新設され、「多数回該当」の金額は据え置かれました。長期の療養が続く人には負担が軽くなる面もあります。さらに2027年8月からは所得区分が細分化される予定です1。
今まで「医療費なんて月10万円もあれば足りる」と言われていた常識が、崩れました。一般の健康保険組合や協会けんぽ加入者にとっては、紛れもない「改悪」ですね。
NTT健保なら高額療養費はいくらで済む?結論は1件あたり月25,000円
結論から言うと、NTT健保加入者の自己負担は、1か月・1件ごとに25,000円で済みます。健保独自の「一部負担還元金」により、1件ごとの自己負担額から25,000円を差し引いた額が払い戻されるためです。
- 実質的な自己負担上限は、1人・1医療機関・1か月ごとに25,000円(+食事代や差額ベッド代などは別途)
- 国の高額療養費制度の上限が2026年8月の改正で引き上げられても、この25,000円の仕組みは続いている
- 「1件」の数え方で結果が変わるので、条件は後半の表で確認してください
なぜこの仕組みが成り立つのか、次の【NTT健保が最強の理由1】で詳しく解説します。
【NTT健保が最強の理由1】国の改悪を無効化する「一部負担還元金」(自己負担2.5万円)
ここからが本題です。なぜNTT健保が「最強」と言われるのか。それは、**国が定める上限額を超えた分を、健保組合が肩代わりしてくれる「付加給付」**があるからです。
NTT健保には「一部負担還元金」という制度があります2(被扶養者は「家族療養付加金」)。これは、1か月・1件ごとの自己負担額(高額療養費は除く)から25,000円を差し引いた額を払い戻してくれる仕組みです。
つまり、**NTT健保加入者の実質的な自己負担上限は、1人・1医療機関・1か月ごとに25,000円(+食事代や差額ベッド代など)**なのです。
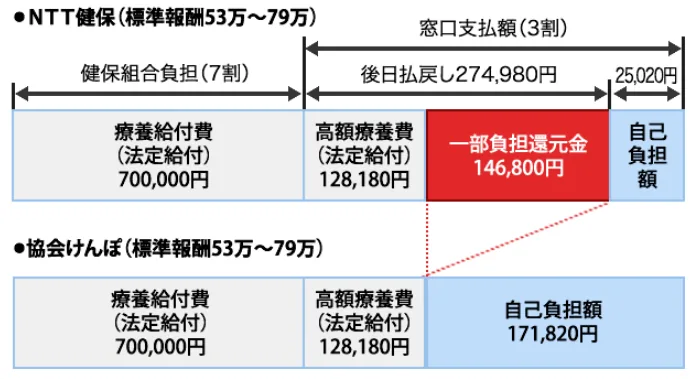
例えば、ひと月に100万円の医療費がかかったとしましょう(3割負担で窓口支払いは30万円)。
| 項目 | 一般の健保(2026年8月以降、年収約370万〜510万円の例) | NTT健保 |
|---|---|---|
| 窓口負担(3割) | 300,000円 | 300,000円 |
| 国の高額療養費 | 約-207,000円 | 約-207,000円 |
| ここまでの自己負担 | 約93,000円 | 約93,000円 |
| NTT健保の付加給付 | なし | 約-68,000円 |
| 最終的な自己負担 | 約93,000円 | 25,000円 |
国の制度で自己負担上限が8万円から10万円、15万円と上がったとしても、NTT健保の「自己負担2.5万円」というルールが変わらない限り、増えた差額はすべて健保が埋めてくれます。
国の制度改悪を、健保組合の福利厚生が大きく打ち消している。これが「最強」と言われる所以です。
25,000円は「1件ごと」:病院が2つだと超えることもある
「月25,000円」と聞くと、1か月の医療費の合計が25,000円に収まると思いがちですが、正確には1件ごとの話です2。
| 項目 | 内容 |
|---|---|
| 「1件」の単位 | 1人ごと・1か月ごと・医療機関ごと。同じ医療機関でも入院と外来、医科と歯科は別件。複数月にわたる入院は月ごとに別計算 |
| 戻る額 | 1件の自己負担額(高額療養費は除く)から25,000円を引いた額。100円未満は切り捨て、算出額が500円未満なら不支給 |
| 対象外 | 差額ベッド代など保険対象外の費用、入院時の食事代 |
| 手続きと時期 | 手続き不要で自動的に還付。診療月から最短で3か月後の月末 |
| 世帯合算 | 同じ月・同じ世帯で21,000円以上の自己負担が2件以上あれば、合算の対象(合算高額療養費付加金)。21,000円未満は合算されない |
| 窓口の支払い | マイナ保険証(または限度額適用認定証)を使えば、窓口は国の自己負担限度額までで済み、25,000円を超えた分は後日戻る |
たとえば、同じ月に別々の病院の外来で、それぞれ15,000円を払ったとします。どちらも25,000円以下で、21,000円未満なので世帯合算の対象にもならず、付加給付は1円も戻りません。その月の自己負担は合計30,000円です。
最強の健保でも、無条件に25,000円で固定されるわけではありません。ここを知らずに「どこにかかっても月25,000円」と思い込むと、ズレが出ます。
独自シミュレーション:現役時代のリアルなリスクで比較する
「人生で5回も長期入院するわけない」と思うかもしれません。その通りです。 では、もっと現実的に**「在職中に、がん等の大きな病気で半年間(6ヶ月)の高額な治療が続いた場合」**をシミュレーションしてみましょう。
- 一般の健保(2026年8月以降、年収約370万〜510万円の例): 月約9.3万円 × 3ヶ月 + 4ヶ月目からは「多数回該当」で月44,400円 × 3ヶ月 = 約41万円1
- NTT健保: 月2.5万円 × 6ヶ月 = 15万円
その差額は約26万円です。「なんだ、その程度か」と思うかもしれませんが、ここからが重要です。
仮に、この26万円の差を恐れて、毎月4,000円の民間医療保険に30年間(30歳〜60歳)加入したとします。払い込む保険料の総額はなんと144万円にもなります。 つまり、「15万円の出費」で済むNTT健保加入者が、わざわざ144万円も払って民間保険で備えるのは、どう考えても割に合わないんですよね。
これだけ公的保障(特に健康保険)が手厚いと分かれば、やることは一つです。不要な民間医療保険の解約や仕分けですね。 でも、「自分だけで判断するのは不安...」という方は、まずはプロのFPに相談して「本当に今の保険が必要か?」を客観的に診断してもらいましょう。
保険ランドリーで無料相談してみる ※スマホから3分で予約可能
『みんなの生命保険アドバイザー』
【NTT健保が最強の理由2】働けなくなっても「3年間」給与の3分の2が守られる(延長傷病手当金)
もう一つ、忘れてはならないのが「働けなくなった時」の保障です。
病気やケガで会社を休んだ場合、国から「傷病手当金」として、休業1日につき直近12ヶ月の標準報酬月額の平均を30で割った額の3分の2相当が支給されます3。支給期間は通算1年6ヶ月です。これだけでも十分手厚いですが、NTT健保はさらにその先があります。
「延長傷病手当金付加金」です。
- 国の給付(1年6ヶ月)が終わった後、さらに最長1年6ヶ月、同じく3分の2相当を独自に支給
- 退職後は対象外(任意継続を除く)
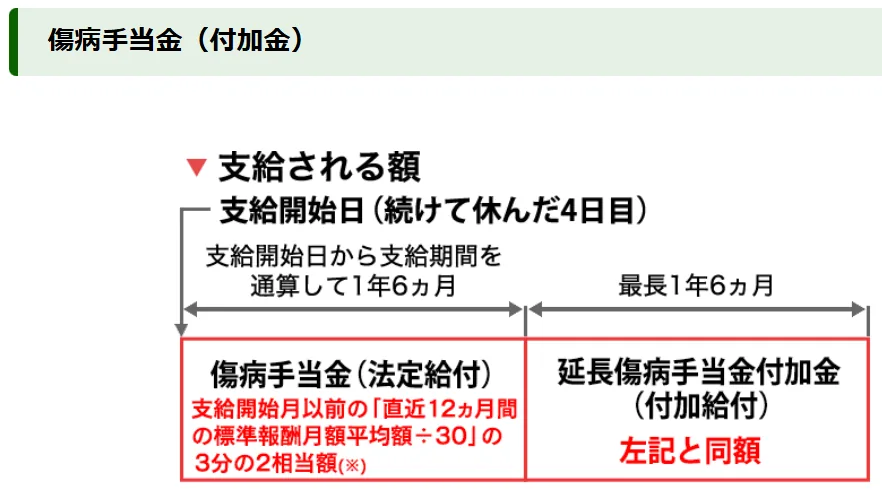
つまり、最長で3年間、給与の3分の2程度の収入が保証されるのです。給与が全額守られるわけではない点は、押さえておいてください。
民間の就業不能保険は、「免責期間60日」や「支払い対象外の精神疾患」など条件が厳しいことが多いですが、健保の給付は医師の診断があればスムーズに受け取れます。
「万が一働けなくなったら...」という不安のために高い保険料を払うくらいなら、この最強の公的保障を信じて、浮いた分を貯蓄や投資に回す方がよっぽど合理的ですよね。
【NTT健保が最強の理由3】家族の健康も守る「配偶者ドック」と「無料歯科検診」
NTT健保の恩恵は、社員本人だけでなく家族(被扶養者)にも及びます。特に「予防」に関する補助が充実しています。
通院ドック(家族向け)の衝撃
通常、人間ドックを自費で受けると4〜5万円はかかります。しかし、NTT健保の被扶養配偶者なら、提携医療機関でのドックが自己負担6,000円程度で受けられます(年齢や条件により無料になるケースも)。
家族の健康リスクを早期発見できれば、結果的に家計へのダメージも最小限に抑えられます。これも立派な「お金を守る」活動です。
無料歯科検診の凄さ
意外と知られていないのが「無料歯科検診」です4。
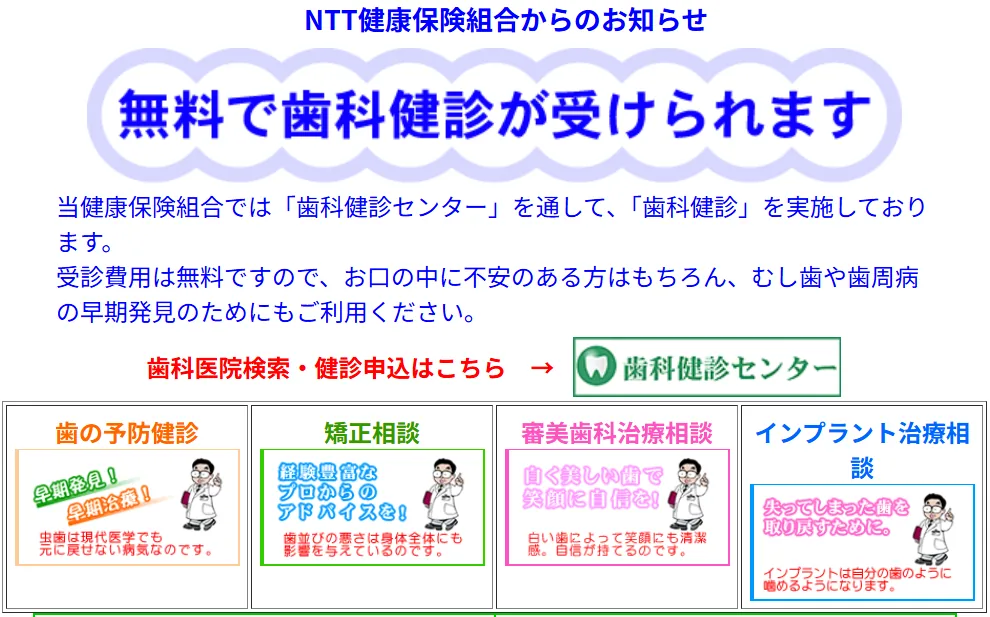
- 内容: 虫歯チェックだけでなく、歯周病検査、さらに**矯正・審美・インプラントの相談(各15分)**まで無料。
- 回数: 年度内に2回まで無料。
- 対象: 被保険者だけでなく、被扶養者(家族)も対象。
全国の提携歯科医院で受診できます。「歯医者は痛くなってから行くもの」ではなく、「タダだし定期的に診てもらうもの」になります。将来のインプラント代(1本数十万円)を防ぐ最大の投資です。
直営保養所が安すぎる
直営の保養所(箱根、鬼怒川、水上、山中湖)も忘れてはいけません。5
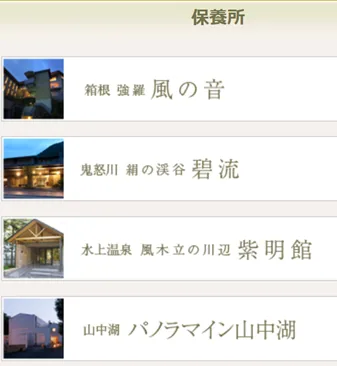
- 破格の安さ: 1泊2食付きで約6,000円〜。
- 高いクオリティ: 豪華な会席料理や源泉掛け流しの温泉が楽しめる。
- 家族もOK: 被保険者が一緒なら、扶養外の両親や子、孫までもメンバー料金で宿泊可能。
| 施設名 | メンバー料金(大人1名) | 特徴 |
|---|---|---|
| パノラマイン山中湖 | 5,550円〜 | 富士山を望む絶景で大満足 |
| 水上 紫明館 | 6,110円〜 | 利根川のせせらぎと美肌の湯 |
| 鬼怒川 碧流 | 7,160円〜 | 全室リバービューの贅沢な立地 |
| 箱根 風の音 | 9,210円〜 | 仙石原の閑静な立地と本格会席 |
※2026年7月現在の調査情報(1泊2食付)。シーズンにより変動あり。
「安いからボロいのでは?」と思うなかれ。満足度はかなり高いんですよね。
【NTT健保が最強の理由4】出産や万が一の時にも手厚い「上乗せ給付」
医療費や休職時だけでなく、人生の大きなライフイベントに対しても独自のサポートがあります。
- 出産育児一時金付加金: 国の制度で支給される出産育児一時金(原則50万円)に加え、NTT健保では一律30,000円の付加金が上乗せされます6。他の大手健保(5〜10万円程度)に比べるとやや控えめな金額ではありますが、それでも上乗せがあるのはありがたいですね。
- 埋葬料付加金: 万が一、被保険者や家族が亡くなった場合、国の埋葬料(5万円)に加えて健保から**5万円の上乗せ支給(合計10万円)**があります7。
こうした「いざという時」の手出しを極力減らしてくれる点が、最強と言われるゆえんです。
注意点:最強のNTT健保にも死角あり?退職後の制度について
ここまで最強のメリットを紹介してきましたが、一つだけ注意点があります。それは**「特例退職被保険者制度(特退)」が存在しない**ことです。
一部の大企業(トヨタやJALなど)の健保には、定年退職後も後期高齢者医療制度(75歳)まで現役時代と同じ健保に留まれる「特退」があります。しかし、NTT健保にはこれがありません8。
退職後は原則として以下のいずれかを選ぶことになります。
- 任意継続(最長2年、保険料は全額自己負担)
- 国民健康保険(市区町村)
- 家族の扶養に入る
見落としやすいのは、どれを選んでも「付加給付」は付いてこないということです。1件あたり月25,000円という上限は、あくまでNTT健保の被保険者でいる間の話。退職して国民健康保険に移れば、医療費の上限は国の高額療養費制度の額に戻ります。しかも保険料は前年の所得で決まるので、辞めた翌年がいちばん重くのしかかります。
「じゃあ、自分が辞めたら実際いくら払うことになるのか」。ここは自分で計算しようとするとかなり面倒な部分です。私が作ったライフプランシミュレータでは、退職後は国民年金と国民健康保険に切り替わる前提で税金と社会保険料を自動計算して、1年ごとのキャッシュフロー表に出しています。辞めた翌年に手元がどれくらい細るのかを、先に見ておけます。
でも、現役時代の保障がこれだけ手厚いことは間違いありません。最強の健保で守られているうちに、浮いたお金を新NISAなどでしっかり運用して「老後の医療費」を自分で備えておくのが、一番賢いやり方だと思います。
NTT健保の保険料は高い?安い?
ここまで手厚い保障があると、「その分保険料が高いのでは?」と気になりますよね。
結論から言うと、協会けんぽよりは安いですが、業界最安水準ではありません(2026年7月現在)。
例えば、協会けんぽの保険料率(東京・40歳未満)は約10%(労使折半で本人は5%程度)ですが、NTT健保は9%台前半(本人は4.5%程度)で推移していることが多いです。これだけでも十分お得ですが、世の中にはトヨタやソニー、証券業界など、さらに保険料が安い健保組合も存在します。
「他の大企業の健保はどうなんだろう?」「保険料のランキングが知りたい」という方は、ぜひ以下の記事もチェックしてみてください。NTT健保を含めた主要10社の比較をまとめています。

同業他社の最新動向:維持される「最強」と、忍び寄る「改悪」
NTT健保がこれほど手厚い保障を維持している一方で、同じ大手通信キャリアであるKDDI健保では、近年大きな制度変更(実質的な改悪)が相次いでいます。9 10
【KDDI健保で相次ぐ付加給付の廃止】
- 出産関連の付加給付: 2023年末〜2024年3月にかけて、「出産育児一時金付加金」および「出産手当金付加金」が廃止されました。
- 傷病手当金付加金: 2024年3月末をもって、法定(2/3)への上乗せ分が廃止。
- 特例退職被保険者制度(特退): 2025年3月をもって制度自体が廃止。
かつてはNTTと並び「最強クラス」と称された健保でも、財政状況によってはこうした縮小があり得るのが現実です。NTT健保の凄さは、こうした周囲の改悪トレンドに抗い、現在も「3年間の保障」や「充実した付加給付」を死守している点にこそあります。
ただし、少子高齢化が著しいスピードで悪化している日本では福利厚生も「未来永劫、今のまま」とは限りません。最強の盾がある今のうちに、賢く貯蓄や投資を進めておくことが、真の安心につながるはずです。
まとめ
2026年の制度改正は確かに「改悪」ですが、NTT健保加入者にとっては、その影響を最小限に抑えられる恵まれた環境にあります。
NTT健保が最強の理由
- 医療費: 1件あたり月額2.5万円超を還付(付加給付)
- 休職: 最長3年間、給与の3分の2相当(延長給付)
- 予防: 格安ドックと無料歯科検診
もしあなたがNTT健保に加入しているなら、すでに民間保険では太刀打ちできない「最強の保険」を持っています。不安に煽られて新しい保険を契約する前に、まずは手元の保険証の力を正しく理解しましょう。
医療保険を見直したら、次は「その他の固定費」も最適化しよう
医療保険の仕分けが終わって「なんだ、国の制度で十分じゃないか」と気づけた方は、もう一歩踏み込んで家計全体の固定費削減(横展開)にチャレンジしてみませんか?
例えば、毎年「電気代」を年次リバランスしたり、車の更新タイミングで「自動車保険」を比較するだけでも、無理なく年間数万円の節約に繋がります。
浮いた保険料や固定費は、迷わず新NISAなどの資産形成へ。それが、最強の健保を使い倒す最適解だと思います。
関連記事
最後までお読みいただきありがとうございます。
良い機会なので、私と一緒にお金の勉強を始めませんか。
まったり更新していくので、X(@kinikuse)もフォローいただけると幸いです。
あなたのFIRE計画は、暴落に耐えられますか?
自作の無料ツール「LIFIRE」でここまで検証できます。
- 達成確率数百回のモンテカルロ試行で「資産が枯渇しない確率」を算出
- 感度分析FIRE時期を±2/4/6年ずらすと成功率がどう動くか(年金・退職金の連動込み)
- 暴落テストFIRE直後の株価4割下落ショックに資産寿命が耐えるかを測定
登録不要・完全無料
-
厚生労働省:高額療養費制度を利用される皆さまへ(2026年10月14日確認)。見直しの経緯は社会保障審議会(医療保険部会)資料も参照。 ↩↩↩↩
-
NTT健保:医療費が高額になったとき(2026年10月14日確認) ↩↩
-
NTT健保:病気で仕事を休んだとき(2026年10月14日確認) ↩